As embalagens de madeira, como caixotes e paletes, são fundamentais para o comércio internacional e para a economia global. Basta pensar que, nos Estados Unidos, são utilizadas diariamente quase dois mil milhões de paletes de madeira para armazenar e transportar mercadorias e que, todos os anos, são exportados cerca de 400 mil milhões de dólares em produtos americanos utilizando paletes e contentores de madeira.
No entanto, as embalagens de madeira são frequentemente fabricadas a partir de madeira recém-serrada. Consequentemente, existe o risco de insetos vivos serem transportados inadvertidamente de uma parte do mundo para outra, onde podem causar estragos em povoamentos florestais que evoluíram sem o benefício de defesas naturais para manter as espécies invasoras afastadas. De acordo com o Serviço Florestal dos EUA, acredita-se que muitos dos insetos não nativos que infestam a casca e a madeira, atualmente presentes nos Estados Unidos, tenham chegado em embalagens de madeira não tratadas.
A criação da Norma ISPM 15 surgiu na sequência de alguns surtos de grande repercussão na América do Norte, bem como noutras partes do mundo. Esses surtos foram causados pelo besouro asiático de chifres longos, identificado pela primeira vez nos Estados Unidos em 1996, e pelo besouro esmeralda do freixo, descoberto inicialmente no Canadá e nos EUA durante a década de 1990.
O besouro-de-chifres-longos-asiático foi descoberto pela primeira vez em 1996, quando se verificou que estava a atacar árvores ornamentais em Chicago e na cidade de Nova Iorque. Posteriormente, foi detetado na maior parte dos estados do nordeste e na Califórnia. Este inseto é nativo da Ásia, onde destrói muitas espécies de árvores de folha caduca, incluindo bordos, olmos e choupos. Acredita-se que tenha chegado em caixotes de madeira não tratados enviados da China.
O escaravelho esmeralda do freixo é outro inseto destrutivo que tem causado danos consideráveis. Supõe-se que tenha chegado à América do Norte na década de 1990 em embalagens de madeira maciça e foi detetado pela primeira vez na região de Detroit, no Michigan, e em Windsor, no Ontário, em 2002. Já matou milhões de freixos e continua a ameaçar a maioria dos 8,7 mil milhões de freixos existentes na América do Norte.
Sabendo que as embalagens de madeira podem constituir uma via de transmissão de pragas florestais de um país para outro no âmbito do comércio internacional, foram estabelecidas novas normas internacionais ao abrigo da Norma ISPM-15 em 2002, tendo sido plenamente implementadas em 2006.
A Norma ISPM-15 exige que todo o material de embalagem de madeira (WPM) utilizado em remessas internacionais seja submetido a tratamento térmico (HT) em fornos convencionais ou câmaras de tratamento térmico, fumigado com brometo de metilo (MB) antes da exportação ou tratado com aquecimento dielétrico (micro-ondas) (DH). Todo o WPM tratado para cumprir os requisitos da ISPM-15 deve ser marcado com um carimbo ISPM-15 específico. No Canadá, apenas o aquecimento dielétrico e o tratamento térmico são permitidos. Todos os produtores de produtos com carimbo ISPM-15 devem ser aprovados.
Para obterem a aprovação, as instalações são inspecionadas e certificadas. Após a certificação, é atribuído um número ao fornecedor e é-lhe emitido um selo que é aplicado ao material de embalagem de madeira para indicar que este está em conformidade com a norma ISPM-15. A marcação do selo funciona como um passaporte para que as embalagens de madeira possam entrar oficialmente nos portos de entrada de países estrangeiros e é reconhecida como prova suficiente de que os produtos de madeira cumprem a norma ISPM-15. Existem mais de 100 países participantes em todo o mundo. Estão disponíveis listas de agências de tratamento térmico (HT) e de agências de tratamento com metilbrometo (MB) aprovadas nos EUA.
O Serviço Florestal dos EUA salienta que, quando devidamente aplicados, os tratamentos previstos na NIPF 15 «foram cientificamente comprovados como sendo altamente eficazes na eliminação de pragas de quarentena». Num estudo, a Nature Conservancy constatou que as taxas de infestação por pragas em embalagens de madeira diminuíram até 52 % entre 2003 e 2009, na sequência da implementação da NIPF 15 em 2006.
Como observa a NWPCA, «Desde a adoção em larga escala da ISPM-15 nos Estados Unidos, tem-se verificado uma redução significativa no[BG1] surgimento de novos focos em grande escala de insetos invasores que perfuram a madeira.» A colaboração total entre a indústria de embalagens de madeira e as organizações fitossanitárias em países de todo o mundo revelou-se altamente bem-sucedida no controlo de espécies invasoras, garantindo assim que as paletes e embalagens de madeira possam continuar a desempenhar com segurança o seu papel fundamental no comércio internacional.
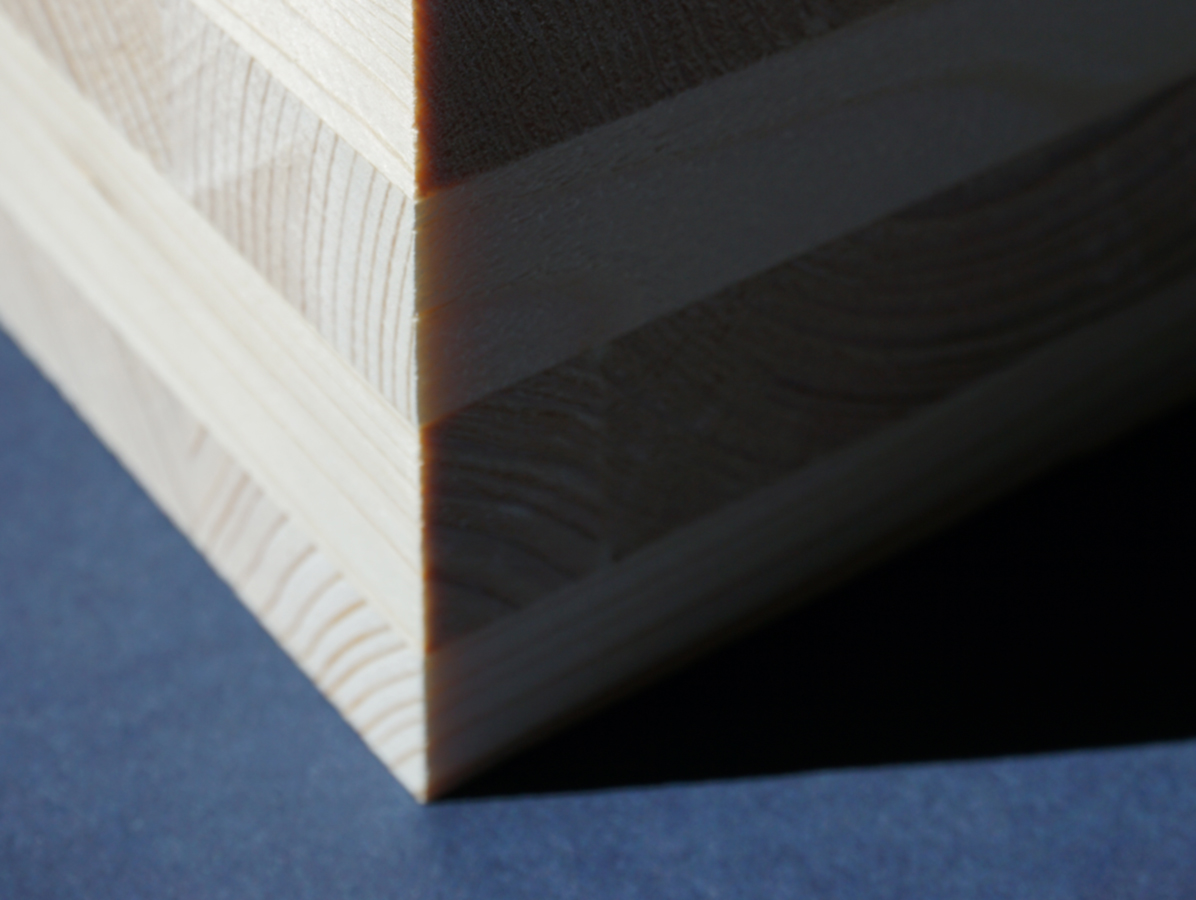
A Faculdade de Silvicultura e Conservação W.A. Franke da Universidade de Montana é apenas uma das cada vez mais numerosas instituições que apostam na madeira laminada cruzada (CLT) para novas construções. A UM solicitou recentemente um financiamento à Assembleia Legislativa estadual para ajudar a financiar a construção do seu novo edifício em CLT, no valor de 45 milhões de dólares, a ser construído com madeira cultivada, colhida e transformada nesse estado.
«Faz todo o sentido para um edifício dedicado à silvicultura e conta a história; além disso, é uma opção muito mais sustentável e sensata», afirmou Alan Townsend, reitor do Franke College, ao jornal The Missoulian. «E pode ficar com um aspeto fantástico. Seria um edifício bastante emblemático no campus.»
Devido à sua adoção precoce na Europa como material de construção, o interesse pelas estruturas em CLT continua a crescer na América do Norte e em todo o mundo. Os edifícios construídos com painéis de CLT são mais rápidos de construir, mais eficientes do ponto de vista energético e fabricados a partir de materiais renováveis. Vamos analisar isto mais de perto.
A madeira laminada cruzada (CLT), uma subcategoria da madeira de engenharia, é obtida através da colagem de várias camadas de madeira seca em estufa. Colocadas na horizontal, estas camadas são coladas pelas faces largas, com as fibras a alternarem-se em direções perpendiculares (a 90 graus).
Os painéis são geralmente compostos por três, cinco, sete ou nove camadas alternadas. A espessura das camadas varia normalmente entre ⅝” e 2”, e a largura das placas entre 2,4” e 9,5”. É semelhante à madeira compensada, mas com camadas significativamente mais espessas. As pilhas de camadas são coladas e, em seguida, prensadas tanto na vertical como na horizontal para criar painéis, que podem depois ser cortados com precisão e acabados para instalação.
As larguras típicas dos painéis são de 2, 4, 8 ou 10 pés, enquanto o comprimento dos painéis pode chegar aos 60 pés. O CLT difere da madeira laminada colada (glulam), na qual todas as camadas estão orientadas na mesma direção.
A madeira laminada cruzada foi introduzida pela primeira vez no início da década de 1990 na Alemanha e na Áustria. Desde então, tem vindo a ganhar popularidade na construção de edifícios residenciais e não residenciais na Europa.
Após um crescimento inicial lento, a sua popularidade começou a aumentar no início dos anos 2000, graças ao movimento da construção sustentável, bem como a novas eficiências, aprovações de produtos e melhorias no marketing e na distribuição.
A utilização de CLT na construção civil aumentou significativamente na última década. Centenas de edifícios e outras estruturas impressionantes construídos em todo o mundo com CLT demonstram as vantagens substanciais que este material permite. Os projetos europeus demonstram que a construção com CLT pode ser competitiva, especialmente em edifícios de média e grande altura.
De acordo com o site www.woodworks.org, as principais vantagens do CLT são as seguintes:
Flexibilidade de projeto: a espessura dos painéis CLT pode ser facilmente aumentada para permitir vãos mais longos e cortada à medida, conforme necessário, com equipamento CNC, respeitando tolerâncias rigorosas.
Desempenho térmico: O desempenho térmico do CLT está relacionado com a espessura dos painéis. Os painéis mais espessos requerem menos isolamento e, como são sólidos, há poucas possibilidades de fluxo de ar através do sistema de painéis. Consequentemente, as temperaturas interiores podem ser mantidas com apenas um terço da energia que, de outra forma, seria necessária para refrigeração ou aquecimento.
Relação custo-benefício: Mesmo sem ter em conta as vantagens adicionais decorrentes de um tempo de construção mais rápido (até 25 % menos tempo e até 50 % menos mão de obra) e de custos de fundações mais baixos, o CLT sai-se bem em comparação com certas alternativas de construção em betão, alvenaria e aço. De acordo com um estudo de 2010 da FPInnovations, o CLT era 15% mais barato para edifícios residenciais de média altura, 15 a 50% mais barato para edifícios não residenciais de média altura e 25% mais barato para edifícios comerciais de baixa altura.
Menos resíduos: Uma vez que os painéis de CLT são fabricados à medida para projetos de construção específicos, geram poucos ou nenhuns resíduos no local da obra. Além disso, as sobras de fabrico, caso existam, podem ser utilizadas noutros elementos arquitetónicos, como escadas, ou como biocombustível.
Vantagens ambientais: Para além do desempenho térmico superior, que permite aos gestores dos edifícios pouparem na conta do aquecimento, o CLT é também valorizado porque a sua produção tem uma pegada ambiental menor do que a de outras alternativas de construção, incluindo uma menor poluição atmosférica e aquática e uma menor emissão de CO2. O argumento ambiental a favor do CLT é reforçado pelo facto de este material contribuir para a sequestração de carbono.
Proteção contra incêndios: A espessura da secção transversal dos painéis CLT proporciona uma resistência ao fogo superior, uma vez que os painéis carbonizam lentamente. Depois de carbonizados, os painéis ficam protegidos contra uma degradação adicional.
Desempenho sísmico: Graças à sua estabilidade dimensional e rigidez, o CLT apresenta um bom desempenho sob esforços sísmicos. Testes exaustivos demonstraram que os painéis de CLT resistem excepcionalmente bem, sem sofrerem deformações, especialmente em aplicações de vários andares.
Embora a madeira maciça seja considerada um material de construção mais sustentável do que o aço ou o betão, a sua adoção tem sido, até recentemente, limitada devido a perceções negativas quanto à sua resistência e custo, bem como a restrições dos códigos de construção que têm limitado a sua utilização em tipos de edifícios destinados ao mercado de massa.
No entanto, tal como refereum relatório recente, à medida que o preço dos produtos de madeira maciça continua a descer e as autoridades locais aperfeiçoam os seus processos de aprovação de normas, prevê-se que a madeira se torne uma opção mais viável para a construção de edifícios de escritórios comerciais.
De acordo com a revista The Economist, prevê-se que a madeira maciça represente 1,4 mil milhões de dólares do setor global da construção, avaliado em 14 biliões de dólares, até 2025, e 0,5% dos novos edifícios urbanos até 2050. No entanto, com um investimento concertado na capacidade de produção global e em projetos de construção com madeira maciça, a The Economist acredita que a quota de mercado da construção poderá aumentar exponencialmente até 2050, atingindo um valor de biliões de dólares.
Recursos:

As mulheres são parte integrante do ecossistema florestal e dos produtos florestais. O seu impacto em todas as áreas, desde a ciência até ao lazer, passando pelo setor empresarial e pelo governo, impulsionou as indústrias florestais e madeireiras para novos horizontes e perspetivas.
Nesta publicação, comemoramos o Mês da História da Mulher em março. A Nature’s Packaging contactou a rede Women In Wood para saber mais sobre a sua história, o motivo que as levou a unir-se e o que o futuro reserva para as mulheres no setor da madeira.
A Women in Wood (WIW) é uma rede destinada a mulheres que trabalham na, com e para a floresta. Reúne mulheres apaixonadas de todo o mundo para partilharem o seu amor pelas florestas. Através de um grupo privado no Facebook, do Twitter, do Instagram, do nosso site, do blogue, da newsletter e do grupo no LinkedIn, ajuda as mulheres a encontrar mentoras, a procurar aconselhamento profissional e a conhecer outras mulheres apaixonadas pelo setor florestal.
Conhecemo-nos porque, naquela altura – há mais de 10 anos –, éramos frequentemente das únicas jovens mulheres presentes em eventos e conferências sobre silvicultura. Brincamos dizendo que nos uniu o facto de nunca termos de esperar na fila para ir à casa de banho.
Durante anos, falámos em lançar uma «resposta ao clube dos rapazes» e decidimos oficializar a iniciativa em 2016, criando um grupo privado no Facebook para as mulheres que conhecíamos no setor florestal.
Embora ambas tivéssemos tido colegas homens excelentes e encorajadores, reconhecemos que havia, sem dúvida, espaço para mais mulheres à mesa. Na altura, convidámos as cerca de 20 mulheres que conhecíamos, e a iniciativa começou simplesmente a crescer.
O grupo conta agora com 2 200 mulheres de todo o mundo. Verificou-se que havia uma lacuna a preencher, e as mulheres valorizaram muito o facto de terem um espaço seguro onde pudessem recorrer para obter apoio e companheirismo.
*Nota: o grupo do Facebook é reservado exclusivamente a mulheres, mas as restantes redes sociais estão abertas a todos.
Os nossos objetivos são:
1. Criar uma comunidade de mulheres que trabalham com, na e para a floresta. Isto acontece principalmente no grupo privado do Facebook. Não passa um dia sem que haja várias publicações de mulheres a partilhar oportunidades de emprego, a pedir conselhos ou a encorajar-se mutuamente. Também organizámos muitos eventos — tanto presenciais como, mais recentemente, virtuais — para que homens e mulheres possam estabelecer contactos e partilhar histórias.
2. Incentivar as mulheres a seguirem carreiras nos setores florestal, da madeira e afins. Ao longo dos anos, o nosso blogue e as nossas redes sociais têm dado destaque a muitas mulheres inspiradoras no setor da madeira – desde a primeira engenheira florestal de Ontário até estudantes prestes a ingressar na área. Muitas estudantes do grupo referem que ver o sucesso e conhecer as experiências de mulheres que já atuam no setor as tem incentivado. Chegou mesmo a acontecer que a filha pequena de um técnico de som de eventos, que assistiu a um painel, contactou uma das oradoras para saber como seguir uma carreira na silvicultura!
3. Ajudar as mulheres da Women in Wood a alcançar os seus objetivos profissionais, colaborando para o sucesso, partilhando informações, aperfeiçoando competências e orientando-se no ambiente de trabalho. Isto também acontece através de muita partilha dentro do grupo, e tivemos recentemente alguns webinars de desenvolvimento de competências, ministrados à WIW por outras WIW. É realmente impressionante ver uma WIW colocar uma questão, por exemplo, sobre como ou se deve negociar um salário, e ver mais de 50 outras mulheres a responder com a sua experiência e conselhos. Esse é o poder de uma rede!
Durante a pandemia da COVID, realizámos vários encontros virtuais e alguns webinars de formação – sobre preparação para entrevistas, por exemplo. Também temos vindo a realizar conversas WIW no nosso canal do Instagram, dando a conhecer as funções e os percursos de várias mulheres do WIW. Estamos gratos por termos tido muitas oportunidades de falar a grupos e em eventos sobre a evolução do WIW. As conversas que se seguem são sempre gratificantes.
Estamos a ver cada vez mais mulheres em cargos de liderança no setor florestal, mas há, sem dúvida, ainda muito a fazer. Uma das formas mais eficazes de inspirar as mulheres é fazer com que outras mulheres que ocupam cargos de liderança partilhem as suas histórias e conselhos sobre como chegar a esses cargos. Ver mulheres a liderar é uma fonte de inspiração.
Não temos um programa formal de mentoria, mas as relações entre mentores e mentorados desenvolveram-se naturalmente através dos laços criados no grupo. Há uma boa mistura de mulheres recém-chegadas ao setor, em fase intermédia da carreira, em fase final da carreira e aposentadas. Pode ser muito importante ter simplesmente alguém com quem conversar, que talvez tenha passado por uma experiência semelhante à sua, mas que já está do outro lado e pode partilhar consigo o que aprendeu.
Ultimamente, muitos cursos de silvicultura e áreas afins (licenciaturas e cursos técnicos) têm registado números impressionantes, com uma forte representação feminina. Trata-se de uma mudança significativa em comparação com a situação de há apenas 15 anos.
O fundamental será garantir que estas mulheres consigam superar com sucesso a fase de procura do primeiro emprego e encontrar empregadores que continuem a apoiá-las no início das suas carreiras. Um desafio que muitas mulheres relatam é o de «ficarem para trás» em relação aos seus colegas homens quando tiram uma licença para constituir família ou quando não lhes são oferecidas as mesmas oportunidades de formação ou de crescimento profissional.
Estamos a ver cada vez mais mulheres a exercer funções como engenheiras florestais, técnicas e outras funções relacionadas com as florestas, mas a representação continua a ser limitada nas fábricas, no transporte rodoviário e na exploração florestal. Parece também haver uma grande variação a nível geográfico, e algumas empresas deram passos importantes para incentivar e recrutar com sucesso mulheres no ambiente das fábricas.
Queríamos um logótipo que fosse divertido, mas impactante. Deixámos essa tarefa inteiramente a cargo do nosso designer gráfico, para que ele criasse algo que representasse a WIW, mas esperávamos obter uma imagem que empoderasse as mulheres e as unisse.
Achamos que conseguimos isso, pois o nosso logótipo não só é muito procurado (as vendas das nossas t-shirts falam por si!) como também é muito reconhecido. Nem conseguimos dizer quantas vezes fomos a eventos (antes da pandemia) e vimos mulheres a usar a t-shirt com orgulho. Faz exatamente o que esperávamos: une as mulheres.

*Respostas escritas por Lacey Rose e Jessica Kaknevicius

Embora os produtos de madeira sejam utilizados pela humanidade há milénios, os investigadores têm vindo a descobrir, recentemente, novas e empolgantes formas de utilizar este material para promover a sustentabilidade. O setor dos produtos florestais acolhe com agrado estas novas e empolgantes oportunidades para os produtos de madeira, em particular para os seus resíduos lenhosos, tais como serradura, casca e aparas. Os resíduos lenhosos são gerados a partir das copas e ramos das árvores abatidas, do desbaste de povoamentos, de toros de baixa qualidade, das atividades das serrações e da trituração de madeira reciclada, incluindo material de paletes em fim de vida.
Os resíduos de madeira são utilizados para diversos fins, incluindo cobertura morta, corretivos de solo, material de revestimento para parques infantis, combustível para caldeiras, pellets, bem como fibra para pasta de papel e painéis estruturais, como o OSB. A procura em muitos segmentos de mercado é sólida. Em alguns casos, na verdade, está em franca expansão! A COVID-19 ajudou a dar um«impulso extra»aos produtos de resíduos de madeira destinados aos consumidores, comoa cobertura vegetal para paisagismo e os pellets para aquecimento doméstico, uma vez que as pessoas têm passado mais tempo em casa e investido em projetos de renovação da habitação.
Outros segmentos de mercado podem ser mais voláteis. Um dos principais desafios enfrentados pelos produtores de produtos de madeira é o facto de não ser economicamente viável transportar a fibra de madeira por grandes distâncias, devido ao seu baixo valor. Uma regra geral é que não é rentável transportar aparas de madeira e serradura a mais de 160 km.
Por esta razão, os mercados de fibra de madeira tendem a ser altamente localizados, dependendo da procura local por produtos de fibra. Se os produtores de madeira de uma determinada região dependerem de um grande consumidor local de resíduos, como uma fábrica de celulose e papel, e essa fonte local vier a desaparecer, as empresas podem ver-se obrigadas a lutar para encontrar um mercado de escoamento.
Um desafio específico tem sido o encerramento de fábricas de celulose e papel. No caso do mercado do papel de jornal, assistimos a um declínio na procura, à medida que as pessoas adotam cada vez mais os meios de comunicação digitais. Em 2019, a procura globalde papel de jornal registou uma queda de 13 % em relação ao ano anterior. Em 2020,a procura de papel de jornal na Europa caiu nada menos que 20,5 %.
Dada a importância dessa diminuição, será importante que o setor florestal identifique novos mercados para os seus resíduos lenhosos. Uma área em que se verificam investigação e investimento ativos é a dos bioprodutos, uma categoria de produtos em rápido crescimento que inclui produtos bioquímicos, biomateriais e bioenergia.
O isolamento doméstico com fibra de madeira representa um mercado de 700 milhões de dólares na Europa, apoiado por 15 fábricas e oferecendo produtos de isolamento com uma pegada de carbono muito inferior à das alternativas. Embora a linha de produtos tenha um historial comprovado na Europa que remonta a mais de 15 anos, ainda não tem sido produzida nos EUA. Essa situação está prestes a mudar, com uma nova fábrica de isolamento com fibra de madeira prevista para iniciar a produção em 2022.
O equipamento para a nova fábrica de produção no Maine chegou da Alemanha. As instalações, que darão emprego a até 130 trabalhadores quando estiverem a funcionar a pleno regime, estão a utilizar uma fábrica de celulose e papel que se encontrava encerrada. A fábrica utilizará resíduos lenhosos como matéria-prima, proporcionando um mercado valioso para esse material.
A fábrica irá produzir três produtos, incluindo placas isolantes, mantas isolantes e fibra de madeira a granel. Segundo o fabricante, a pegada de carbono das placas isolantes de madeira é quatro vezes inferior à das placas de espuma plástica e sete vezes inferior à das placas de lã mineral, os seus principais concorrentes. No caso dos mantos, a pegada de carbono é cinco vezes melhor do que a da fibra de vidro e sete vezes melhor do que a da lã mineral. Outras características benéficas dignas de nota são o facto de os produtos não reterem humidade e de poderem ser reciclados sem equipamento especializado. São também não tóxicos e biodegradáveis.
Uma empresa sediada na Finlândia tem vindo a desenvolver alternativas mais sustentáveis aos materiais fibrosos, como o algodão e o rayon, cujo processamento depende da utilização de produtos químicos, o que, por sua vez, pode causar poluição da água e problemas de saúde aos trabalhadores.
O processo de produção da empresa transforma a madeira, incluindo a biomassa, num material denominado «celulose microfibrilada», que, por sua vez, pode ser utilizado na confeção de vestuário ecológico. O único subproduto da produção é a água evaporada, e o processo consome uma quantidade muito menor do que a necessária para a produção de algodão. A empresa celebrou recentemente uma joint venture 50-50 para construir uma fábrica de 61 milhões de dólares destinada à produção de tecido para vestuário a partir de pasta de madeira, com inauguração prevista para 2022.
O vidro é frequentemente utilizado em janelas, mas os especialistas salientam que isso acarreta um custo económico e ambiental significativo. A regulação da temperatura dos edifícios representa 14 % do consumo de energia primária nos EUA, e um quarto dessa energia é desperdiçada devido à ineficiência das janelas de vidro durante os períodos de frio.
Por outro lado, as janelas de madeira transparente apresentam uma condutividade térmica mais de cinco vezes inferior à do vidro e uma resistência três vezes superior à do vidro. As tentativas anteriores de fabricar madeira transparente envolviam a remoção da lignina através do uso de produtos químicos tóxicos e altas temperaturas, mas tratava-se de um processo dispendioso e o produto final era frágil.
No entanto, os investigadores desenvolveram um novo método económico e eficaz para produzir madeira transparente. Uma fina camada de madeira cortada rotativamente pode ser tratada com uma solução de peróxido de hidrogénio e, após uma hora ao sol ou sob uma lâmpada UV, o peróxido descolora a madeira, deixando a lignina intacta e tornando a madeira transparente. Embora esta tecnologia ainda não tenha sido comercializada, os investigadores consideram que tem um grande potencial como novo material de construção.
A investigação continua no sentido de desenvolver inovações à base de celulose que apresentem uma pegada de carbono inferior à dos produtos existentes, sem comprometer o desempenho. Alguns destes produtos oferecem a possibilidade de aproveitar melhor os resíduos lenhosos, ao mesmo tempo que realçam a importância dos nossos recursos florestais.

Desde as construções a que chamamos lar, passando pela cobertura vegetal colorida nos nossos canteiros de flores, até às paletes de madeira que transportam os bens de que dependemos, os produtos provenientes de florestas cultivadas desempenham um papel crucial nas nossas vidas.
Então, o que são exatamente os produtos florestais? Em termos simples, os produtos florestais são materiais derivados de árvores que são utilizados para fins comerciais ou para consumo. Quando a maioria de nós pensa em produtos florestais, costuma concentrar-se em produtos de madeira, como madeira serrada, painéis estruturais e papel.
Os produtos florestais incluem uma variedade de artigos não lenhosos, tais como frutos, frutos secos, sementes, seiva e óleo. Nesta edição do blogue «Nature’s Packaging», no entanto, centramos a nossa atenção nos produtos florestais derivados da madeira e na indústria de produtos florestais à base de madeira.
A indústria de produtos florestais é um importante contribuinte para as economias do Canadá e dos Estados Unidos. Representa cerca de 1,5% da economia norte-americana e contribui com cerca de 5% da produção industrial total do país. A nível regional, pode ter um peso muito significativo. Os produtos florestais figuram entre os três principais contribuintes em alguns estados do sul. O setor florestal do Canadá contribuiu com 23,9 mil milhões de dólares para o PIB do país em 2019, ou seja, cerca de 1,4%.
A indústria florestal compreende três subsetores principais:
A produção de produtos de madeira maciça inclui atividades primárias, como a produção de madeira serrada e painéis estruturais, bem como produtos secundários, como carpintaria, produtos de madeira transformada e embalagens de madeira.
O subsetor da produção de produtos de celulose e papel fabrica uma vasta gama de produtos, que abrange desde papel de jornal e lenços de papel para uso doméstico até celulose solúvel para a produção de rayon.
O subsetor da silvicultura e da exploração florestal abrange as operações no terreno e a colheita de madeira, incluindo a exploração florestal e o transporte para as serrações.
A exploração florestal gera três tipos de material: madeira para serração (incluindo a obtida por trituração e serração), madeira para celulose e, por fim, resíduos de exploração. A madeira para serração, utilizada na fabricação de produtos como tábuas e folheados, é normalmente a mais procurada. Segue-se a madeira para celulose. Os resíduos de exploração referem-se às copas das árvores, aos ramos e a outro material lenhoso que fica para trás após a exploração florestal. A quantidade de resíduos gerados é influenciada por variáveis como o tamanho e a qualidade das árvores abatidas.
No sul dos Estados Unidos, por exemplo, os pinheiros atingem normalmente a maturidade entre os 25 e os 40 anos, sendo realizadas operações de desbate aos 12-15 anos e, posteriormente, aos 18-22 anos, proporcionando às árvores o espaço necessário para crescerem até à maturidade. À medida que as árvores crescem, o seu valor por tonelada aumenta. Os proprietários florestais, por isso, têm motivos para maximizar o rendimento da madeira madura.
As toras de maior diâmetro são normalmente classificadas como toras para serração, enquanto as de menor diâmetro são consideradas madeira para celulose. As árvores de menor diâmetro podem ser classificadas como não comercializáveis. De acordo com a Forest2Market, as toras de pinheiro de plantação podem ser designadas da seguinte forma:
O Ministério dos Recursos Naturais do Canadá sugere que os produtos florestais podem ser classificados em quatro segmentos: produtos de madeira maciça (incluindo madeira serrada e painéis estruturais), pasta de papel, produtos de papel (incluindo papel de jornal, papel de impressão e papel de escrita) e bioprodutos (por exemplo, biocombustíveis, produtos bioquímicos e bioplásticos) derivados da biomassa.
Por «madeira serrada» entende-se a madeira extraída que é transformada em produtos como a madeira serrada de dimensões padrão e tábuas. A madeira serrada de dimensões padrão de coníferas é utilizada principalmente para estruturas na construção residencial. O material de qualidade inferior é normalmente utilizado para produtos de embalagem de madeira, como paletes. Os troncos também podem ser descascados de fora para dentro para criar folheados. O folheado pode ser colado em camadas ou folhas para fabricar contraplacado. Outros produtos de placas estruturais incluem o painel de partículas orientadas (OSB) e o painel de fibra. A madeira laminada cruzada, construída a partir de camadas coladas de madeira maciça, está a tornar-se cada vez mais popular.
A pasta de papel é o termo utilizado para designar a fibra de madeira que foi transformada, por meios químicos ou mecânicos, em pasta para ser utilizada no fabrico de papel e de outros produtos. A pasta de papel pode ser obtida a partir de material proveniente de florestas virgens, como a madeira para pasta, bem como a partir de resíduos da transformação da madeira. A pasta de papel é utilizada como produto intermédio na produção de papel, embalagens, produtos de higiene e têxteis.
A biomassa é produzida a partir de diversas fontes, incluindo ramos e copas de árvores após a colheita, desbastes florestais e recuperação de madeira, resíduos da fabricação de produtos de madeira e da reciclagem desses produtos. A biomassa tem sido uma fonte de energia substancial para a indústria de celulose e papel. A biomassa é também utilizada para uma variedade de outras aplicações, incluindo matéria-prima para celulose, pellets, painéis estruturais, camas para animais, corretivos de solo, coberturas vegetais para paisagismo e muito mais.
Existem também novas e promissoras oportunidades para os bioprodutos, tais como produtos bioquímicos e biomateriais. De acordo com o Ministério dos Recursos Naturais do Canadá, o potencial de crescimento e a dimensão prevista do mercado para os bioprodutos emergentes são muito superiores aos dos produtos florestais tradicionais no seu conjunto, incluindo pasta de papel, madeira serrada e papel de jornal.
Os produtos florestais provenientes de florestas norte-americanas sustentáveis são essenciais para o nosso dia-a-dia. No futuro, existe também o potencial promissor de novos produtos florestais emergentes assumirem um papel de destaque, acentuando ainda mais a importância da madeira no nosso quotidiano.

Embora as florestas norte-americanas estejam hoje a crescer graças a práticas de exploração mais sustentáveis e a novas plantações, nem sempre foi assim. Nos primeiros séculos da colonização europeia, a desflorestação foi significativa. Antes da colonização, 46 % da superfície dos Estados Unidos estava coberta por florestas – mais de mil milhões de acres em 1630.
No entanto, durante os três séculos que se seguiram à chegada dos europeus, as terras foram desbravadas, principalmente para fins agrícolas, a fim de alimentar uma população em crescimento. Por cada novo residente, eram cultivados um a dois hectares de terra.
Consequentemente, a desflorestação seguiu o rasto da colonização, atingindo o seu nível mais baixo em 1872. Quase dois terços da conversão líquida para outros usos ocorreram na segunda metade do século XIX. Em 1910, a área de floresta tinha diminuído para cerca de 754 milhões de acres, ou seja, 34 % da área total do território.
A boa notícia, no entanto, é que o desmatamento foi travado na América do Norte. No último século, a cobertura florestal estabilizou-se e começou a expandir-se. No século XX, manteve-se relativamente constante e começou a expandir-se. A cobertura florestal cresceu entre 2010 e 2020, aumentando a uma taxa de 0,03% ao ano, de acordo com a FAO (Organização das Nações Unidas para a Alimentação e a Agricultura).
Além disso, existem oportunidades para reflorestar ainda mais território contíguo dos EUA, com foco nas opções mais rentáveis e viáveis. Uma nova ferramenta online, o«Reforestation Hub»interativo, é fruto de uma colaboração entre a The Nature Conservancy e a American Forests.
Segundo o grupo, esta é a análise mais abrangente disponível, identificando até 133 milhões de acres de terras anteriormente florestadas nos Estados Unidos que poderiam ser reflorestadas para aumentar o armazenamento de carbono. Isso traduzir-se-ia na absorção de 333 milhões de toneladas métricas adicionais de carbono por ano — o equivalente às emissões de carbono de todos os veículos de passageiros da Califórnia, do Texas e de Nova Iorque juntos, ou seja, 72 milhões de veículos.
O Centro de Reflorestação permite que as partes interessadas, tais como silvicultores, gestores de terras e proprietários privados, analisem as conclusões do estudo. Identifica a área em hectares — até ao nível do município — potencialmente disponível para diferentes tipos de reflorestação.
«As pessoas estão entusiasmadas com a reflorestação por uma boa razão», afirmou a cientista principal Susan Cook-Patton, Cientista Sénior de Restauro Florestal da The Nature Conservancy. «As novas árvores representam uma solução natural poderosa para o aquecimento global. Mas, até à nossa análise, não havia uma forma rápida e fácil de determinar onde, exatamente, poderíamos plantar todas essas novas árvores. Este trabalho oferece um leque de possibilidades para o concretizar.»
Cook-Patton espera que esta análise detalhada ajude os gestores de terras e os decisores políticos a identificar as opções que melhor se adequam aos objetivos locais, estaduais e nacionais no que diz respeito ao plantio de árvores para benefício público e privado.
O Reforestation Hub utiliza vários filtros para identificar os locais mais promissores para a criação de novas florestas: locais onde existiram florestas no passado; a atual situação da propriedade fundiária; o tipo de terreno; os benefícios para a vida selvagem e as bacias hidrográficas; e o custo. Em suma, o estudo destaca o potencial para o plantio de 60 mil milhões de novas árvores em todo o país, com 1,3 mil milhões já plantadas anualmente.
Entre dez opções diferentes de reflorestação, o Reforestation Hub sugere que três delas apresentam maior potencial: terrenos anteriormente florestados agora utilizados como pastagens (49 % do potencial); planícies aluviais (17 %); e espaços abertos urbanos (14 %). No entanto, os resultados mais relevantes variam consoante o município, pelo que o Reforestation Hub permite aos utilizadores identificar os locais com maior potencial na sua área.
A propriedade da terra é também um aspeto importante a ter em conta. «Mais de um terço do potencial total de reflorestação nas áreas florestais existentes situa-se em terras federais», afirmou Jad Daley, presidente e diretor executivo da American Forests. «Isso significa que temos nas nossas mãos uma alavanca enorme para a ação climática, porque temos o poder de reflorestar essas terras se o governo federal simplesmente atribuir pessoal e financiamento suficientes.»
De acordo com a The Nature Conservancy, vários programas de reflorestação já existentes poderiam ser ampliados para colocar em prática as informações do novo Centro de Reflorestação. Em terras públicas, isso inclui o Fundo Fiduciário de Reflorestação, que pode ser reforçado através da Lei REPLANT, a ser apresentada em breve, para financiar integralmente a reflorestação das florestas nacionais dos Estados Unidos.
Em terras privadas, incluem-se o Programa de Incentivos à Qualidade Ambiental (EQIP) e o Programa de Reservas de Conservação (CRP) do Departamento de Agricultura dos Estados Unidos, bem como os programas de partilha de custos das agências estaduais de conservação.
Convidamos as partes interessadas a visitar o Centro de Reflorestação para orientarem os seus programas de plantação de árvores. Quaisquer questões sobre o Centro de Reflorestação e o estudo subjacente podem ser enviadas para ReforestationHub@tnc.org
*Esta publicação baseou-se no seguinte comunicado de imprensa:
https://www.nature.org/en-us/newsroom/study-shows-reforestation-potential-us/

Os urbanistas de todo o mundo reconhecem cada vez mais a importância das árvores e estão a trabalhar para aumentar a cobertura arbórea. A investigação sobre árvores urbanas indica que a cobertura verde pode desempenhar um papel importante na habitabilidade das cidades. O aumento da cobertura arbórea contribui para baixar as temperaturas urbanas, bloqueando a radiação de ondas curtas e aumentando a evaporação da água. As árvores também ajudam a reduzir a poluição atmosférica, enquanto os sistemas radiculares absorventes podem ajudar a diminuir o risco de inundações durante chuvas intensas e tempestades.
Não é de admirar que o Conselho da Agenda Global sobre o Futuro das Cidades do Fórum Económico Mundial (WEF) tenha incluído a cobertura de copa verde no seu ranking das dez principais iniciativas urbanas.Para apoiar as cidades nos seus esforços para implementar a cobertura arbórea, a Treepedia do MIT, em colaboração com o WEF, desenvolveu um indicador — o Índice de Vista Verde (GVI) — através do qual se avalia e compara a cobertura arbórea. Este baseia-se em cálculos a partir de dados do Google Street View. Ao utilizar panoramas do Street View em vez de imagens de satélite, o GVI reflete a perceção humana.
O Índice GVI é apresentado numa escala de 0 a 100, indicando a percentagem de cobertura arbórea de um determinado local. O grupo adverte que o seu cálculo é impreciso. O cálculo inclui apenas as árvores de rua, devido às limitações do Google Street View. Embora os parques arborizados sejam importantes, por exemplo, estes não são considerados, exceto quando visíveis a partir da rua.
Os criadores da Treepedia salientam que as suas classificações não devem ser interpretadas como uma competição. «A Treepedia não se destina a classificar cidades para que estas competam numa espécie de "Olimpíadas verdes"», referem. «O objetivo da Treepedia é promover uma consciência proativa sobre a vegetação urbana.»
Outra limitação importante é que o estudo não é exaustivo. Abrange apenas 30 cidades em todo o mundo. É de salientar que quatro das dez cidades com maior cobertura arbórea se situam na América do Norte, incluindo Tampa (n.º 1), Vancouver (Colúmbia Britânica) (n.º 4), Montreal (n.º 6) e Sacramento (n.º 9).
Segue-se uma classificação de algumas cidades norte-americanas, acompanhada da estimativa da proporção de cobertura arbórea urbana:
Tampa, Flórida — 36,1%
Vancouver, Canadá — 25,9%
Montreal, Canadá — 25,5%
Sacramento, Califórnia — 23,6%
Seattle, Washington — 20%
Toronto, Canadá — 19,5%
Miami, Flórida — 19,4%
Boston, Massachusetts — 18,2%
Los Angeles, Califórnia — 15,2%
A Treepedia salienta que apenas algumas cidades foram incluídas no seu Índice Green View. O grupo incentiva outras cidades a calcularem o seu GVI. Para mais informações, consulte este link: (https://github.com/mittrees/Treepedia_Public)
As principais cidades arborizadas da América do Norte também são reconhecidas no programa «Tree Cities of the World», patrocinado pela FAO (Organização das Nações Unidas para a Alimentação e a Agricultura) e pela Arbor Day Foundation. O objetivo é promover cidades mais resilientes e sustentáveis.
Em vez de uma classificação baseada na cobertura arbórea ou vegetal global, estas cidades são reconhecidas por «demonstrarem liderança na gestão das suas árvores urbanas e por constituírem parte da solução para muitos dos problemas globais que enfrentamos atualmente». Das 68 «Cidades das Árvores do Mundo» reconhecidas, nove são canadianas e 27 são dos Estados Unidos.
Outra fonte útil de informação é o Serviço Florestal dos EUA. Os seus dados sobre florestas urbanas estão a ser recolhidos em todo o território dos Estados Unidos, com base em abordagens aéreas de cima para baixo e na recolha de dados no terreno de baixo para cima. Este site disponibiliza ligações para vários conjuntos de dados e relatórios sobre florestas urbanas a nível estadual, de condado, de subdivisões de condado e de comunidades locais ou de locais específicos. Os utilizadores são encorajados a explorar os estados ou comunidades do seu interesse para verem quais os dados disponíveis.
Recursos mencionados neste artigo:
Treepedia: https://senseable.mit.edu/treepedia
Cidades Arborizadas do Mundo: https://treecitiesoftheworld.org/directory.cfm
Dados sobre florestas urbanas do Serviço Florestal dos EUA: https://www.nrs.fs.fed.us/data/urban/
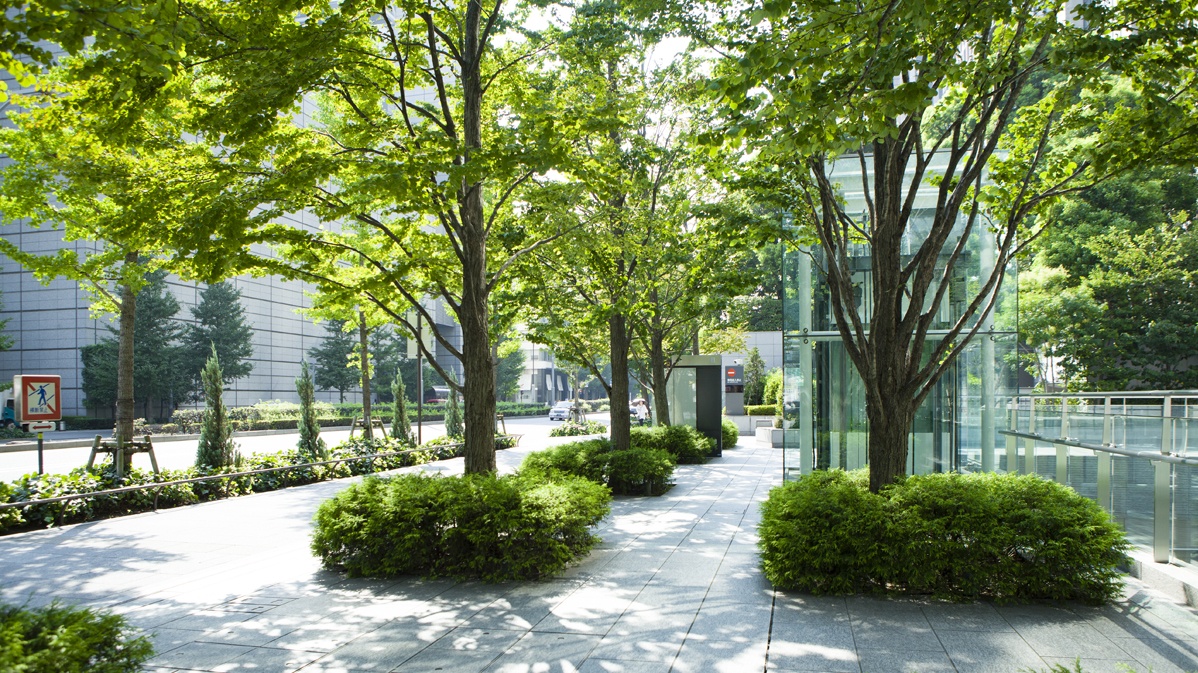
As árvores urbanas são uma daquelas histórias notáveis que, na maioria das vezes, passam despercebidas. Sabemos apreciar como uma copa frondosa nos pode proteger do sol intenso do verão ou ajudar a manter-nos secos durante uma chuva repentina, mas, na maioria das vezes, não lhes damos o devido valor. Não devíamos.
De acordo com a Organização das Nações Unidas para a Alimentação e a Agricultura, as árvores urbanas oferecem inúmeros benefícios. Sabia que uma árvore adulta pode absorver até 150 kg de CO₂ por ano? Além de sequestrarem carbono e promoverem a biodiversidade, as árvores ajudam a filtrar poluentes e partículas finas. Quando colocadas estrategicamente, também reduzem as necessidades energéticas para ar condicionado e aquecimento.
Estudos revelaram que as árvores contribuem para a saúde física e mental dos habitantes das cidades e que a sua presença chega mesmo a aumentar o valor imobiliário. No entanto, para as árvores urbanas, a história nem sempre teve um final feliz. No fim da sua vida útil, acabam, com demasiada frequência, no fluxo de resíduos, trituradas ou queimadas, uma recompensa insignificante por muitas décadas de serviço público. O surgimento do movimento da madeira urbana, no entanto, oferece um caminho mais promissor.
Os argumentos a favor da sustentabilidade da valorização da madeira urbana recolhida são convincentes. Aproximadamente 3,8 mil milhões de pés-tábua de madeira urbana recolhida anualmente nas cidades dos EUA poderiam ser transformados em madeira serrada – sem contar com a madeira recuperada de incêndios ou de árvores salvas de pomares. A utilização de apenas 10 % dessa madeira urbana, que atualmente é transformada em aparas ou deixada a apodrecer , teria um impacto equivalente à retirada de 732 000 automóveis das ruas.
O movimento da madeira urbana tem vindo a crescer nas últimas décadas, à medida que as pessoas reconhecem cada vez mais o valor das árvores urbanas abatidas, que há muito estavam subutilizadas. Uma dessas muitas histórias é contada por Jennifer Alger, diretora da Urban Wood Network Western Region, uma organização sem fins lucrativos.
Ela contou que cresceu a andar na carrinha do pai, enquanto ele percorria os bairros à procura de árvores que precisassem de ser abatidas. Ele trabalhava como lenhador por contrato no verão e como comprador de protuberâncias de madeira para um fabricante de armas de fogo no inverno.
Mas quando o setor madeireiro atingiu o seu ponto mais baixo no início dos anos 80, «passei a minha infância numa carrinha com o meu pai a comprar árvores mortas ou a morrer a pessoas nas suas casas», recordou ela. E assim, ele já se dedicava à madeira urbana antes mesmo de o termo «madeira urbana» ter sido cunhado. Naquela altura, cortavam-na para lenha e embrulhavam-na em celofane para os retalhistas.
O pai dela reconhecia o valor da madeira, e causava-lhe dor ter de cortar pedaços de madeira em perfeito estado para servir de lenha.«Porque é que estamos a cortar estes troncos para lenha?», perguntou ele à Jennifer,«Estes troncos são lindos».
Começaram a separar os melhores troncos e a armazená-los. Por fim, adquiriram a sua primeira serra de fita portátil na década de 1990, o que lhes permitiu produzir madeira serrada. Histórias semelhantes são contadas por todo o país por outras empresas e intervenientes que reconhecem o valor da recolha de madeira urbana.
Tal como outros profissionais do setor da recuperação de madeira urbana, Jennifer constatou que havia uma lacuna de conhecimento quanto ao seu potencial valor. Com isso em mente, começou a estabelecer contactos informais no início dos anos 2000, com a ajuda da CalFire e do Serviço Florestal dos Estados Unidos, para chegar a arboristas e outras partes interessadas com vista a resultados mais sustentáveis para as árvores urbanas. «Estávamos a importar toda esta madeira de folhosas da Costa Leste ou do estrangeiro e, aqui na Califórnia, passávamos horas a triturá-la, a queimá-la ou a enviá-la para aterros – todos estes cenários», recordou ela.
«Um dos mitos que era preciso desmistificar era o de que as árvores urbanas seriam demasiado caras de serrar devido aos objetos de aço nelas incrustados.» «Todos me diziam que serrar estas árvores urbanas custa demasiado, porque têm pregos, e que, por isso, acabaria por ser demasiado dispendioso.» Ela respondeu que na sua empresa já serravam árvores urbanas e que, com o valor de uma lâmina a rondar apenas 17 ou 20 dólares, «não era grande coisa».
Em 2016, foi constituída a Urban, Salvaged, & Reclaimed Woods Inc., uma rede sem fins lucrativos da Costa Oeste. Ao estabelecer contactos com outros grupos em todo o país, no entanto, os membros da rede descobriram que as diferentes regiões tinham perspetivas ligeiramente diferentes sobre a madeira urbana. Por exemplo, algumas redes regionais incluíam madeira recuperada de demolições, enquanto outras incluíam apenas árvores urbanas.
«O movimento da madeira urbana é vasto e está a ganhar popularidade em todo o mundo», afirmou Jennifer. «Mas percebemos que estávamos fragmentados.» Essa fragmentação impedia a construção de um setor mais forte. Coletivamente, as comunidades ligadas à madeira urbana reconheceram a necessidade de renovar a sua imagem, bem como de criar normas e programas de certificação que ajudassem a reforçar a confiança dos consumidores e a protegê-los de fornecedores de má qualidade.
Após muitas discussões com cada uma das redes em todo o país, ficou decidido que nos uniríamos sob a égide da Urban Wood Network, passando o antigo grupo da Costa Oeste a constituir a Região Ocidental da Urban Wood Network. Em resultado dessa colaboração, a madeira urbana pode ser descrita como:
«Qualquer madeira que não tenha sido colhida pelo seu valor como material de construção e que tenha sido retirada do fluxo de resíduos e transformada ou reutilizada num produto. A madeira urbana pode provir de três fontes: demolições, árvores urbanas recém-cortadas e madeira recuperada.»
O grupo está a trabalhar em várias iniciativas destinadas a aumentar o profissionalismo do setor, incluindo a definição de classes de madeira específicas para a madeira urbana e um programa de certificação da cadeia de custódia.
A Jennifer está atualmente a trabalhar com uma equipa especializada de programadores e especialistas em experiência do cliente no desenvolvimento do AncesTREE™, um sistema de gestão de inventário e uma aplicação empresarial que permitirá aos utilizadores cumprir facilmente as normas do setor, acompanhar a cadeia de custódia, gerir o seu inventário e, de um modo geral, gerir melhor e expandir os seus negócios de madeira urbana.
Procura-se cada vez mais uma abordagem integrada, que envolva cidades, municípios e grandes complexos empresariais ou universitários. A atenção dada à poda e aos cuidados com as árvores, tendo em vista a sua eventual recuperação, pode aumentar o valor comercial da madeira.
A definição de planos e políticas de gestão florestal urbana pode fazer uma diferença significativa para o futuro do setor. A definição de políticas tornará o setor da madeira urbana menos vulnerável à perda de importantes defensores da madeira urbana que ocupam cargos-chave na tomada de decisões.
Existem várias forças em ação que estão a impulsionar o movimento da madeira urbana. Por um lado, há restrições cada vez maiores no que diz respeito à deposição de resíduos de madeira em aterros. Por outro lado, as pessoas reconhecem os benefícios substanciais da utilização da madeira urbana. Com a sua aparência bela e única, esta permite criar produtos para o lar exclusivos, ao mesmo tempo que apoia as empresas locais. A utilização de madeira urbana local é também uma forma de celebrar a história local, contribuindo simultaneamente para o desvio de resíduos e a captura de carbono.
Atualmente, muitas pessoas e organizações estão a contribuir para criar um cenário mais sustentável para o fim da vida útil das árvores urbanas através da recuperação da madeira maciça. «Ao trabalharmos em rede, podemos sensibilizar a sociedade para que estas árvores voltem a integrar-se na vida social e económica das comunidades de onde provêm, sob a forma de madeira serrada, tábuas, pavimentos, revestimentos, mobiliário, arte, arquitetura e outros produtos de madeira de valor acrescentado», afirma a Urban Wood Network no seu site.
Por seu lado, Jennifer acredita que o trabalho de base que a Urban Wood Network está a desenvolver hoje irá preparar o terreno para o crescimento do movimento da madeira urbana e para um futuro mais sustentável para as árvores da cidade. Através do seu enfoque na educação, nas normas e no apoio promocional, ela vê um futuro promissor. «Esperamos, nos próximos dois a cinco anos, uma verdadeira explosão da rede urbana e do número de membros», concluiu.

Os produtos precisam de embalagens adequadas para evitar danos, mas ninguém quer gastar mais do que o necessário com embalagens. Tanto os responsáveis pelas decisões relativas às embalagens como os responsáveis pelas paletes beneficiarão de uma melhor compreensão dos custos a jusante da cadeia de abastecimento.
Nos últimos anos, as cadeias de abastecimento de produtos de consumo têm-se orientado para entregas mais frequentes e encomendas de menor volume. Esta abordagem permitiu aos retalhistas minimizar o seu stock em trânsito, promovendo simultaneamente uma melhor disponibilidade dos produtos – garantindo que os produtos que os clientes procuram estejam nas prateleiras. No entanto, esta estratégia coloca vários desafios.
As encomendas de menor volume podem obrigar os fornecedores a preparar paletes com vários SKUs para entrega nos centros de distribuição de retalho. Esta abordagem implica um manuseamento adicional durante a preparação da encomenda, bem como no centro de distribuição, quando essas mesmas encomendas são triadas e recebidas. Além disso, as encomendas das lojas de retalho, mais pequenas e frequentes, podem resultar num maior número de manuseamentos de caixas por parte do pessoal do centro de distribuição, uma vez que este se vê confrontado com o desafio de empilhar paletes de forma estável para a entrega nas lojas de retalho.
Segundo os especialistas, cerca de 90 % dos danos nos produtos na cadeia de abastecimento de bens de grande consumo ocorrem no centro de distribuição ou no ponto de venda. À medida que se avança na cadeia de abastecimento, há mais interações entre pessoas e produtos, o que aumenta a probabilidade de danos.
Então, qual é exatamente a quantidade ideal de embalagem para o seu produto? Em última análise, é a quantidade que resulta no menor custo total de embalagem. Veja o gráfico abaixo.
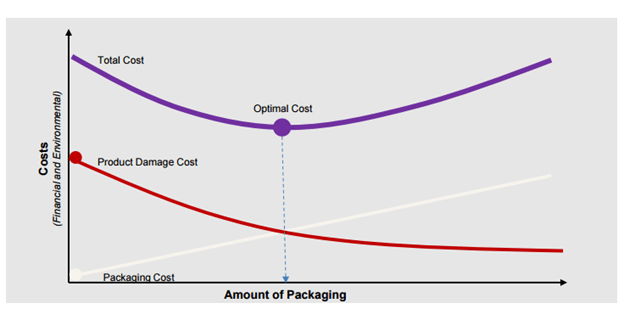
A relação entre o custo da embalagem e a quantidade de embalagem é apresentada a branco, enquanto a interação entre o custo dos danos no produto e a quantidade de embalagem é apresentada a vermelho. O custo total da embalagem por unidade (a soma do custo da embalagem e do custo dos danos) é apresentado a roxo.
O custo mais baixo por embalagem situa-se no ponto de intersecção entre o custo e os danos. Neste ponto, cada cêntimo adicional gasto numa embalagem geraria uma poupança inferior a um cêntimo em termos de redução dos danos no produto. Por outro lado, reduzir o custo da embalagem em um cêntimo resultaria em danos adicionais superiores a um cêntimo.
Embora esta abordagem pareça óbvia, ficamos a questionar-nos por que razão os danos nos produtos continuam a ser um problema recorrente. Uma das razões poderá ser a falta de visibilidade sobre os danos na cadeia de abastecimento que ocorrem em fases mais avançadas do processo.
Se o design da embalagem não refletir todos os custos de danos do produto associados a uma embalagem, a decisão relativa à embalagem será subótima. Um design de embalagem subótimo deixa por explorar uma oportunidade de melhoria da cadeia de abastecimento.
Ao ter melhor em conta os custos reais, o custo dos danos no produto aumenta, resultando num novo ponto de intersecção — que exige um investimento adicional na embalagem, conforme ilustrado na Figura 2, abaixo.

Outra forma de visualizar a otimização da embalagem é através do Modelo da Innventia AB (anteriormente conhecido como Curva de Soras), apresentado abaixo.

Quando um produto é embalado de forma insuficiente, os danos excessivos causam um impacto ambiental negativo. Quando um produto é embalado de forma excessiva, verifica-se igualmente um impacto ambiental negativo, resultante do consumo excessivo de recursos e da geração de resíduos.
Quando se trata de determinar se a sua embalagem oferece ou não a proteção ideal para o produto, é essencial um processo colaborativo na cadeia de abastecimento. Tanto no caso das embalagens como no das paletes, um feedback mais preciso da cadeia de abastecimento pode fazer toda a diferença.
Com acesso a informações mais precisas, os designers e os responsáveis pela tomada de decisões conseguem identificar melhor os custos a jusante, o que lhes permite escolher a melhor embalagem — ou palete — para o trabalho.
225 Reinekers Lane, Suite 560
Alexandria, VA 22314 EUA